Hypotéky od roku 2027: NBS mení pravidlá. Čo čaká kupujúcich?
Hypotéky od roku 2027: NBS mení pravidlá. Čo čaká kupujúcich?
Mladým má stačiť menej úspor na prvé bývanie, pri kúpe tretej a ďalšej nehnuteľnosti bude základný limit prísnejší. Národná banka Slovenska schválila zmeny pravidiel hypoték, ktoré sa začnú uplatňovať od 1. januára 2027. Ich zavádzanie však bude postupné.
Čo sa mení a ako to môže ovplyvniť vaše plány s bývaním?
Čo je LTV a prečo je dôležité?
LTV (Loan to Value) vyjadruje pomer výšky úveru k hodnote nehnuteľnosti, ktorou je zabezpečený. Jednoducho povedané, určuje, akú časť jej hodnoty môžete financovať hypotékou.
Pri hodnote nehnuteľnosti 200 000 € predstavuje:
- 80 % LTV: hypotéku do 160 000 €, rozdiel je 40 000 €.
- 90 % LTV: hypotéku do 180 000 €, rozdiel je 20 000 €.
- 70 % LTV: hypotéku do 140 000 €, rozdiel je 60 000 €.
Tieto príklady predpokladajú, že hodnota uznaná bankou sa rovná kúpnej cene. Ak banka nehnuteľnosť ocení nižšie, kupujúci bude potrebovať viac vlastných zdrojov. Výpočty nezahŕňajú poplatky ani ďalšie výdavky spojené s kúpou.
Prvé bývanie pre mladých: financovanie až do 90 %
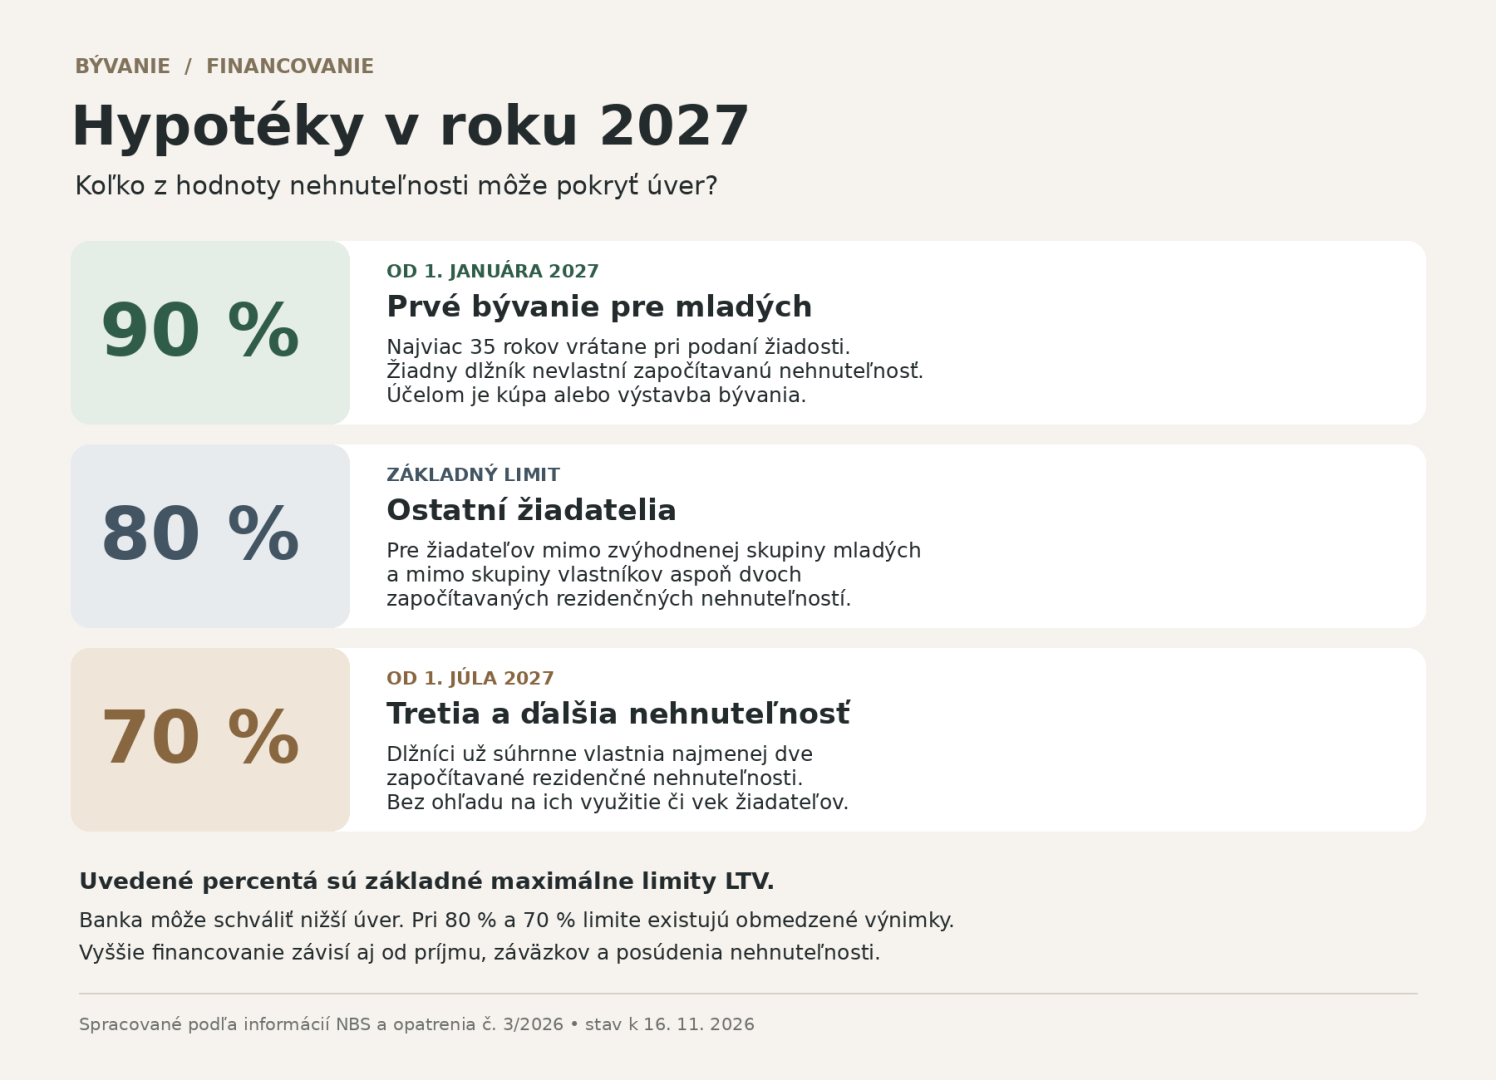
Od 1. januára 2027 nové pravidlá umožnia mladým žiadateľom financovať prvé bývanie hypotékou až do 90 % hodnoty nehnuteľnosti.
Podmienky sú:
- Žiadateľ má pri podaní žiadosti najviac 35 rokov vrátane.
- Nevlastní rezidenčnú nehnuteľnosť, ktorá sa podľa pravidiel započítava.
- Aspoň jedným z účelov úveru je kúpa alebo výstavba nehnuteľnosti.
Pri spoločnej hypotéke musí podmienky spĺňať každý spoludlžník.
Pri bývaní v hodnote 180 000 € tak môže rozdiel medzi 80 % a 90 % financovaním predstavovať 18 000 € vlastných zdrojov. Vyššie LTV môže mladým uľahčiť vstup do vlastného bývania.
Znamená to automatický nárok na 90 % hypotéku?
Nie. Ide o maximálny limit, v rámci ktorého banka posudzuje konkrétnu žiadosť.
Naďalej bude rozhodovať váš príjem, existujúce záväzky, schopnosť splácať aj hodnota založenej nehnuteľnosti. Banka môže schváliť nižšiu sumu alebo žiadosť zamietnuť.
Aj dnes banky poskytujú časť hypoték do 90 % hodnoty nehnuteľnosti, využívajú však na to obmedzenú výnimku. Novinkou bude samostatný vyšší limit pre mladých, ktorí spĺňajú podmienky prvého bývania.
Pre väčšinu ostatných kupujúcich zostane limit 80 %
Ak nepatríte do zvýhodnenej skupiny mladých kupujúcich prvé bývanie ani do skupiny vlastníkov najmenej dvoch rezidenčných nehnuteľností, základný limit zostane 80 %.
Banky budú môcť aj naďalej poskytovať obmedzenú časť úverov s vyšším LTV, najviac do 90 %. O využití výnimky rozhodne banka.
Tretia a ďalšia nehnuteľnosť: sprísnenie od júla 2027
Od 1. júla 2027 sa základný limit zníži na 70 %, ak žiadateľ alebo spoludlžníci už súhrnne vlastnia najmenej dve započítavané rezidenčné nehnuteľnosti.
Rozhodujúci bude počet vlastnených nehnuteľností. Nezáleží na tom, či ich prenajímate alebo využívate na vlastné bývanie.
Pri hodnote 200 000 € tak základný limit umožní hypotéku do 140 000 €. Zostávajúcich 60 000 € bude potrebné zabezpečiť z iných zdrojov. Aj pre túto skupinu však pravidlá pripúšťajú obmedzené bankové výnimky.
Zmeny sa zavedú postupne
Pre kupujúcich sú dôležité najmä tieto termíny:
| Obdobie | Čo sa zmení |
|---|---|
| Od 1. januára 2027 | Vyšší limit do 90 % pre mladých pri prvom bývaní. Pre ostatné úvery zostane počas prvého polroka základný limit 80 %. |
| Od 1. júla 2027 | Začne sa uplatňovať základný limit 70 % pre vlastníkov najmenej dvoch rezidenčných nehnuteľností. |
| Počas rokov 2027 a 2028 | Postupne sa zmenší priestor bánk na poskytovanie výnimiek nad základné limity. |
Rozsah výnimiek bude v prvom polroku 2027 predstavovať 20 % objemu nových úverov, v druhom polroku 10 %. Od roku 2028 sa uplatní limit 7 % za polrok a zároveň 9 % za štvrťrok. Tieto percentá predstavujú limity pre úverové portfólio banky, nie nárok konkrétneho žiadateľa.
Ktoré nehnuteľnosti sa budú započítavať?
Započítavať sa budú najmä byty, domy a ďalšie nehnuteľnosti využiteľné na bývanie na Slovensku vrátane niektorých apartmánov evidovaných ako nebytové priestory.
Samostatné pozemky ani zahraničné nehnuteľnosti sa započítavať nebudú. Výnimka sa týka aj rozostavanej nehnuteľnosti, ktorej dokončenie sa financuje daným úverom, a budov evidovaných na športové a rekreačné účely.
Pri spoluvlastníctve sa započítava podiel aspoň 50 %. Ak majú spoludlžníci podiely na tej istej nehnuteľnosti, posudzujú sa spoločne. Vlastníctvo bude banka overovať cez kataster.
Čo to znamená, ak plánujete kúpu?
Mladým kupujúcim môže vyššie LTV znížiť potrebnú sumu úspor. Pri kúpe tretej a ďalšej nehnuteľnosti bude naopak rozumné pripraviť sa na vyšší vlastný vklad.
Financovanie si preto overte ešte pred podpisom rezervačnej zmluvy. Budete vedieť, s akým rozpočtom môžete počítať a koľko peňazí potrebujete mať k dispozícii.
Plánujete nové bývanie?
V Renovin Reality vám pomôžeme nájsť vhodnú nehnuteľnosť a prevedieme vás celým procesom kúpy. Kontaktujte nás a povedzte nám, aké bývanie hľadáte.
Aktualizované 16. novembra 2026. Článok vychádza zo schváleného opatrenia NBS č. 3/2026. Konkrétne možnosti financovania a uplatnenie pravidiel si overte vo svojej banke alebo u hypotekárneho špecialistu.

